如今走在吉隆坡街头,不难感受到酒店业蓬勃发展的气息。豪华酒店接连开业、客房入住率持续攀升,越来越多资金也流向酒店资产。过去,这类资产在房地产市场中仍属于相对小众的投资领域,如今却逐渐成为资本追逐的焦点。推动这一增长趋势的因素有哪些?对于仍在观望的房地产投资者而言,又意味着什么?
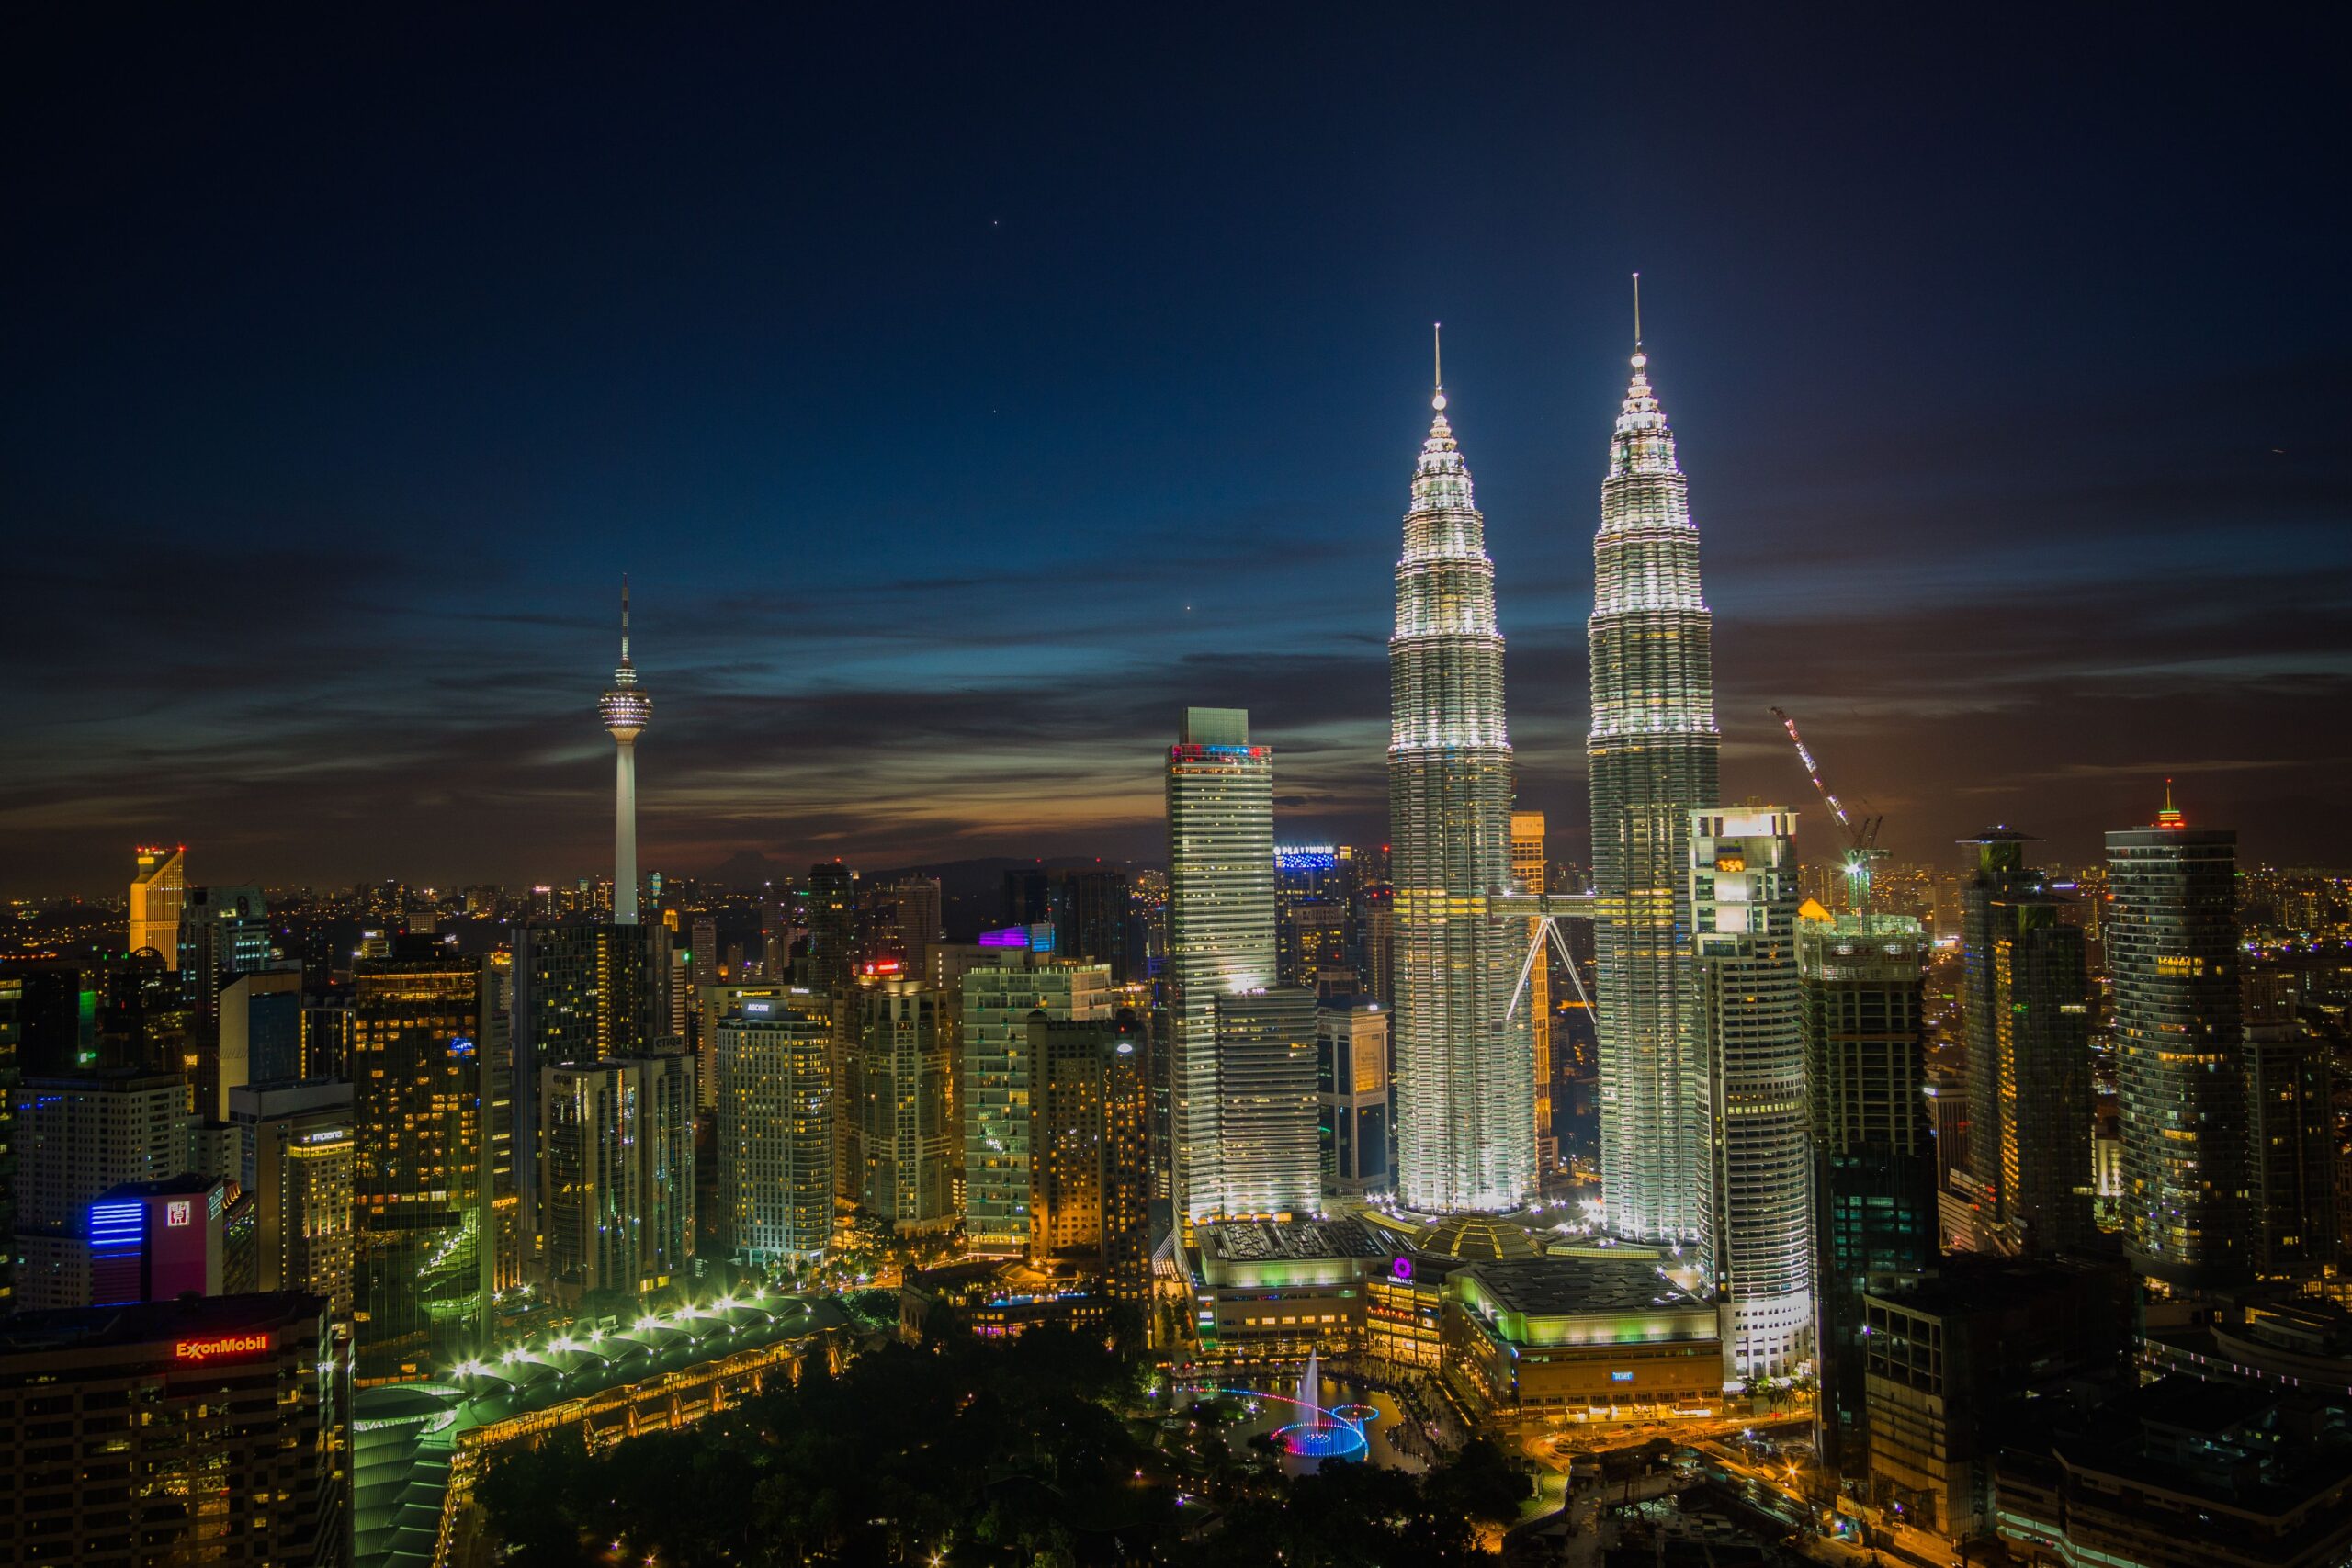
强劲的投资需求,是推动这股趋势的重要因素之一。根据仲量联行(JLL)的数据,吉隆坡豪华酒店在2023年至2025年期间的交易总额约达6.6亿令吉,较疫情前同期增长14%;豪华酒店占整体酒店交易额的比重,也从26%提高至30%。与此同时,吉隆坡酒店市场今年迄今的每间可售客房收入(RevPAR)取得9.8%的增幅,平均入住率达68.2%;但看豪华酒店领域,其表现更比疫情前的2019年高出22.7%。随着多家豪华酒店陆续投入营运,预计至2028年,市场还将迎来一批新增客房供应。
在这样的市场环境下,有一种仍相对陌生的投资模式,正逐渐受到房地产投资者关注,那就是酒店单位投资(Hotel Investment Unit)。
传统而言,投资酒店通常意味着收购整栋酒店。不过,部分市场如今已出现按客房单位出售的酒店投资模式。这意味着,个人投资者无须购入整栋酒店,也能拥有其中一个酒店单位。
其实这种投资方式存在于市场已久,只是许多投资者对此仍缺乏认识,也尚未广泛流行。这正好是一个教育市场的好机会,让更多人有机会了解酒店单位投资的运作方式及潜在优势,并将其纳入房地产投资的选择之一。
过去,房地产投资者若想通过房地产赚取回报,通常有两种选择:第一种是传统的出租模式,即购入房产、装修后再出租,由业主自行管理租客,或委托房地产代理代为处理。第二种则是短租模式,由业主委任短租管理公司代为经营。
这两种模式都经过了长期的市场考验,各有其可行之处,但也存在投资者必须承担的局限。在传统出租模式下,业主需要支付日常保养费、大楼维修基金及单位维修开销,而租金收入也取决于能否持续找到并留住租客。至于短租模式,投资回报通常建立在预测基础上,缺乏合约保障,实际收益很大程度取决于受委管理公司的经营规模与管理能力。
Richmond Asia Group国际市场与关系主管Brandon Sai指出:“签订租约后,即使市场行情发生变化,在租期内无法调整租金。短租模式则取决于单一管理公司如何定价,以及如何租出去。无论采用哪一种方式,一旦市场环境改变,业主能够作出调整的空间都相当有限。”
酒店单位投资则从营运架构着手,为这两项问题提供另一种解决方案。投资者购入的是一间拥有商业地契的酒店单位,而整栋物业是以单一酒店的形式经营,并由同一个国际酒店品牌管理,采用统一的营运标准及管理团队。这个单位不会独立对外出租,而是纳入整家酒店客房库存,由酒店统一负责房价制定、客房清洁、宾客服务及销售渠道管理等事务。
这种经营结构,从三个层面改变了投资者的处境。
首先,是营运管理负担。酒店营运商会以统一方式管理所有客房,包括投资者持有的单位。因此,业主无须再亲自处理住客入住与退房、客房清洁或维修等日常事务。
第二,是客源渠道。一般的业主及短租经营者主要依靠自己的力量来寻找租客或住客,或借助单一管理公司相对有限的客源网络。国际酒店品牌则拥有现成而成熟的客户基础,包括会员忠诚计划、企业客户资源,以及完善的预订渠道,这些都是个人业主难以独力建立的优势。而且,这一优势也反映在实际数据上。近年来,在整体入住客源中,酒店忠诚计划会员的比重逐年上升,他们所贡献的客房住宿晚数也显著增加。
第三,是更稳定的回报表现。这主要归功于广泛的客源渠道,以及集中化的专业营运管理。投资者的收益与整家酒店的整体经营表现挂钩,酒店能够接触的客群更广泛、来源也更多元。
酒店内部会有专业的收益管理团队,主要任务就是根据每日市场需求调整房价,让收入有机会随着通货膨胀及市场行情变化而相应增长,这是固定租约所做不到的。不过,长期以来,这类经营优势主要掌握在机构投资者及大型业主手中。
Brandon Sai表示:“对于个人投资者,尤其是海外投资者而言,过去一直缺乏明确的投资入场途径,市场上也鲜少有人清楚解释,投资酒店单位与一般出租房产究竟有何不同。也因此,许多投资者无法针对各种投资选项好好地比较。”
随着吉隆坡酒店市场的发展,已经走向分析师们所形容的更可持续增长方向,酒店单位投资也有望随着市场发展而一起成长。对于正在寻找未来回报机会的投资者来说,要评估一项物业的价值,除了考量地段与价格,还需要了解其背后的经营模式:究竟是交由专业酒店营运商,将物业纳入规模更大的酒店业务体系统一管理,还是由个别业主或经营者独立营运?谁来掌握经营权、负责日常管理,将成为影响投资表现的重要考量。